NGÂN HÀNG THƯƠNG MẠI CỔ PHẦN PHÁT TRIỂN THÀNH PHỐ HỒ CHÍ MINH
Tên tiếng Anh:
HO CHI MINH CITY DEVELOPMENT JOINT STOCK COMMERCIAL BANK
Tên viết tắt:
HDBank
Giấy Chứng nhận đăng ký doanh nghiệp:
Số 0300608092 do Sở Kế hoạch và Đầu tư Thành phố Hồ Chí Minh cấp lần đầu ngày
11/08/1992 và thay đổi lần thứ 33 ngày 05/09/2023
Vốn điều lệ hiện tại:
50.053 tỷ đồng
Vốn chủ sở hữu:
78.286 tỷ đồng
Trụ sở chính:
Số 25Bis Nguyễn Thị Minh Khai, Phường Sài Gòn, Thành phố Hồ Chí Minh
Điện thoại:
(84-28) 6291 5916
Fax:
(84-28) 6291 5901
Website:
www.hdbank.com.vn
Giấy phép hoạt động:
Số 26/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 12/02/2020 và các Quyết định
sửa đổi, bổ sung Giấy phép thành lập và hoạt động số 26/GP-NHNN ngày 12/02/2020
Logo:
Mã cổ phiếu:
HDB
CÔNG TY CON THUỘC HDBANK/
CÔNG TY LIÊN KẾT THUỘC HDBANK
CÔNG TY TÀI CHÍNH TRÁCH NHIỆM HỮU HẠN HD SAISON (HD SAISON)
Địa chỉ:
Tầng 8, tầng 9, tầng 10 Tòa nhà số 24C đường Phan Đăng Lưu, phường Gia Định, Thành phố
Hồ Chí Minh, Việt Nam.
Tiên phong tái cơ cấu hệ thống ngân hàng, với việc nhận chuyển giao DongA Bank và chuyển đổi
thành Vikki Bank.
Thiết lập kỷ lục mới về lợi nhuận, đạt 21.346 tỷ đồng, tổng tài sản đạt hơn 931.104 tỷ đồng cùng
các chỉ số kinh doanh tích cực.
Ra mắt ứng dụng tài chính số Vikki cung cấp các dịch vụ ngân hàng thông minh nhằm nâng cao trải
nghiệm người dùng và tối ưu hóa giao dịch tài chính.
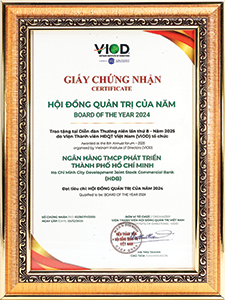
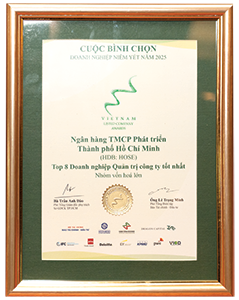
Vinh danh Công ty Niêm yết Quản trị Công ty tốt nhất năm 2024 do Hội đồng bình chọn Doanh nghiệp
niêm yết Việt Nam (VLCA) trao tặng.
Vượt qua những biến động của năm 2023, HDBank vẫn đạt được mức tăng trưởng lợi nhuận ấn tượng và
bền vững.
Gia nhập câu lạc bộ ngân hàng có lợi nhuận trước thuế vượt 10 nghìn tỷ đồng.
Khẳng định uy tín thương hiệu và vị thế trên thị trường với nhiều giải thưởng uy tín trong nước
và quốc tế.
Phát hành thành công 165 triệu USD trái phiếu chuyển đổi quốc tế.
Cơ quan xếp hạng tín nhiệm Moody’s nâng triển vọng xếp hạng HDBank từ Ổn định lên Tích cực.
Mừng 30 năm thành lập và phát triển, HDBank đón nhận nhiều giải thưởng và danh hiệu cao quý.
Phát hành thành công 160 triệu USD trái phiếu chuyển đổi quốc tế - là tổ chức tín dụng có khối
lượng phát hành thành công lớn nhất trong năm.
Được Moody’s nâng bậc xếp hạng tín nhiệm lên B1.
Cổ phiếu chính thức được giao dịch trên HOSE và nằm trong nhóm 20 cổ phiếu vốn hóa lớn nhất.
IPO thành công và được phê duyệt niêm yết cổ phiếu HDB tại HOSE.
HDBank được cơ quan xếp hạng tín nhiệm quốc tế Moody’s xếp hạng tín nhiệm lần đầu ở
mức B2.
HDBank chuyển nhượng 49% vốn tại HDFinance cho đối tác Credit Saison (Nhật Bản) và Công ty được đổi
tên thành
HD SAISON.
HDBank mua lại Công ty Trách nhiệm Hữu hạn Tài chính tiêu dùng Société Générale Viet Finance
(SGVF), công ty con 100% vốn của tập đoàn Société Générale (Cộng hòa Pháp). Sau khi được HDBank
mua lại, SGVF được đổi tên thành HDFinance.
Ngân hàng thực hiện sáp nhập Ngân hàng Thương mại Cổ phần Đại Á vào HDBank.
Ngân hàng chính thức đổi tên gọi thành Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí
Minh như hiện nay.
HDBank được thành lập với tên gọi Ngân hàng Thương mại Cổ phần Phát triển Nhà Thành phố Hồ Chí
Minh.
MÔI TRƯỜNG KINH DOANH,
CƠ HỘI, RỦI RO VÀ THÁCH THỨC
NHÌN LẠI MÔI TRƯỜNG KINH DOANH NĂM 2025:
KHỞI ĐỘNG TÂM THẾ MỚI
Năm 2025, dù không tránh khỏi những bất ổn địa chính trị nhưng nhìn chung bối cảnh bức tranh vĩ mô
toàn cầu
trở nên tươi sáng hơn khi lạm phát đã được kiểm soát thành công mà vẫn duy trì được đà tăng trưởng ổn
định,
tránh được nguy cơ suy thoái, các Ngân hàng Trung ương tiếp tục duy trì chính sách nới lỏng kích thích
kinh
tế, theo đó Việt Nam nổi lên như một điểm sáng về sự ổn định và tâm thế chủ động chuẩn bị cho một hành
trình
mới.
Bức tranh kinh tế Việt Nam 2025 ghi nhận sự chuyển dịch mạnh mẽ từ các động lực tăng trưởng truyền
thống sang
các động lực mới như kinh tế số và kinh tế xanh. Dưới những ảnh hưởng căng thẳng chính trị và xung đột
thương
mại quốc tế, thiên tai và biến đổi khí hậu, Việt Nam vẫn tăng trưởng GDP đạt mức ấn tượng 8,02%, tăng
trưởng
tín dụng khởi sắc mạnh mẽ, xấp xỉ đạt 20% (vượt xa mục tiêu 16%). Những kết quả này cho thấy Việt Nam
đang
thích ứng hiệu quả với các xu thế công nghệ mới và AI, thể hiện nội lực vững vàng trước những thách
thức từ
môi trường quốc tế.
Đáng chú ý, năm 2025 chứng kiến sự hoàn thiện thần tốc của hệ thống hạ tầng mang tính chiến lược (cao
tốc Bắc
- Nam, các dự án năng lượng trọng điểm, Cảng hàng không quốc tế Long Thành dần hình thành và chuẩn bị
đưa vào
khai thác thương mại...) cùng với việc khởi công của nhiều dự án mang tầm cỡ quốc gia và quốc tế, tạo
ra không
gian phát triển mới cho các địa phương và doanh nghiệp.
2025 cũng là năm Việt Nam thể hiện rõ nét vị thế quốc tế thông qua việc thu hút dòng vốn ngoại giao
kinh tế,
đáp ứng các tiêu chí để nâng hạng thị trường chứng khoán. Ngành ngân hàng, với vai trò huyết mạch, đã
tiên
phong trong việc khơi thông nguồn lực, đảm bảo dòng vốn chảy vào các lĩnh vực ưu tiên, tạo đà bứt phá
trong kỷ
nguyên vươn mình của dân tộc.
TRIỂN VỌNG KINH TẾ VIỆT NAM & TOÀN CẦU 2026:
BƯỚC VÀO KỶ NGUYÊN VƯƠN MÌNH
Năm 2026 được xác định là năm khởi đầu cho một chương mới trong lịch sử phát triển kinh tế đất nước
trong kỷ
nguyên mới. Trong khi kinh tế toàn cầu dự báo bước vào chu kỳ tăng trưởng dựa trên nền tảng công nghệ,
Việt
Nam đang đứng trước vận hội lịch sử để bứt phá khỏi bẫy thu nhập trung bình với quyết tâm đưa nền kinh
tế bước
vào một chu kỳ phát triển 2 con số theo mục tiêu của Đảng và Nhà nước.
Dự báo kinh tế 2026 sẽ được dẫn dắt bởi tinh thần đổi mới sáng tạo và cải cách thể chế mạnh mẽ. Chính
phủ
Việt Nam kiên định với mục tiêu xây dựng nền kinh tế độc lập, tự chủ gắn liền với hội nhập quốc tế sâu
rộng.
Các siêu dự án hạ tầng và sự hình thành các trung tâm tài chính quy mô khu vực sẽ là động lực tăng
trưởng
chính.
Đối với ngành tài chính ngân hàng, 2026 sẽ là năm của sự chuyển mình số hóa toàn diện và “xanh hóa”
dòng vốn.
Ngân hàng được kỳ vọng tiếp tục duy trì vai trò đầu tàu và là kênh dẫn vốn chủ lực khi kinh tế hồi
phục, giờ
đây Ngân hàng không chỉ là nơi cung cấp tín dụng mà trở thành đối tác kiến tạo, đồng hành cùng doanh
nghiệp
Việt tham gia sâu hơn vào chuỗi giá trị toàn cầu. Sự ổn định vĩ mô kết hợp với tiềm lực, thành quả đã
được
tích lũy sau 40 năm đổi mới sẽ là bệ phóng vững chắc để Việt Nam vươn tầm cao mới.
CƠ HỘI VÀ THÁCH THỨC TRONG NĂM 2026
Cơ hội: Vận hội từ vị thế quốc gia. Năm 2026 mở ra những cơ hội chưa từng có khi “thương hiệu quốc
gia”
Việt Nam ngày càng được củng cố và biết đến.
Dòng vốn thế hệ mới: Cơ hội đón nhận làn sóng đầu tư vào công nghệ bán dẫn, AI và năng lượng sạch
và xanh,
mở ra dư địa tăng trưởng tín dụng chất lượng cao cho các ngân hàng.
Hội nhập tài chính: Với triển vọng nâng hạng thị trường, dòng vốn ủy thác và đầu tư gián tiếp sẽ
đổ về
mạnh mẽ, nâng cao năng lực tài chính cho hệ thống
ngân hàng.
Cách mạng tiêu dùng: Sự gia tăng và trỗi dậy của tầng lớp trung lưu trong “kỷ nguyên mới” sẽ thúc
đẩy nhu
cầu về các sản phẩm tài chính cá nhân, quản lý tài sản và bảo hiểm.
Thách thức: Yêu cầu của sự bứt phá để hiện thực hóa khát vọng vươn mình trong bối cảnh diễn biến
kinh tế -
địa chính trị trên thế giới có nhiều biến động không thuận lợi, thách thức đặt ra cũng không hề nhỏ.
Áp lực chuyển đổi kép: Các ngân hàng buộc phải chạy đua trong cuộc chiến công nghệ và tuân thủ các
tiêu
chuẩn ESG khắt khe để không bị loại khỏi cuộc chơi toàn cầu và lợi thế tiên phong tiếp cận nguồn vốn
giá rẻ.
Bên cạnh đó, sự phát triển của công nghệ làm phát sinh ra các mối đe dọa về an ninh mạng và bảo vệ
dữ liệu
yêu cầu Ngân hàng luôn trong vị thế chủ động nhận diện để xây dựng lá chắn đủ mạnh trước các đợt tấn
công
không gian mạng.
Căng thẳng địa chính trị khu vực Trung Đông leo thang: ảnh hưởng không nhỏ đến cục diện thương mại
và
chuỗi cung ứng toàn cầu, gây ra các áp lực biến động thị trường khó lường ở phạm vi sâu và rộng. Rủi
ro kinh
tế thị trường trong nước được định vị ở các yếu tố sau:
Bài toán kiểm soát đà tăng tỷ giá: Khi tình hình vĩ mô chuyển biến xấu hơn trước tính chất
nghiêm
trọng và khó lường từ chiến sự ở Trung Đông làm đứt gãy nguồn cung dầu mỏ khiến giá dầu tăng
mạnh, sức
mạnh đồng USD càng được củng cố, nhu cầu USD của doanh nghiệp nhập khẩu gia tăng và rủi ro tỷ
giá xuất
hiện tại các doanh nghiệp phụ thuộc vào hoạt động nhập khẩu.
Rủi ro lãi suất và chi phí vốn: Việt Nam có dư địa nới lỏng tiền tệ hạn chế và cần tăng tính
linh hoạt
của tỷ giá để đối phó tốt hơn với các cú sốc bên ngoài. Tuy nhiên, giá xăng dầu, nhiên liệu, chi
phí đầu
vào trong những tháng đầu năm tăng mạnh làm ảnh hưởng mục tiêu kiểm soát lạm phát của Chính phủ
và làm
thay đổi trực tiếp chính sách điều hành lãi suất và tỷ giá của Ngân hàng Nhà nước. Nền kinh tế
đòi hỏi
thích nghi và tự thay đổi để vận hành hiệu quả trong giai đoạn chiến tranh vẫn còn bất định.
Rủi ro tín dụng: trong bối cảnh giá dầu tăng mạnh và duy trì mức cao trong năm 2026, chi phí
vận
chuyển tăng lên, biên lợi nhuận doanh nghiệp bị bào mòn và dòng vốn ngoại rút khỏi Việt Nam,
việc duy
trì chất lượng các khoản cấp tín dụng trở nên khó khăn hơn.
Quản trị rủi ro ngành tài chính không ngừng biến động: Dù kinh tế vĩ mô ổn định, nhưng các rủi ro
phi
truyền thống mới nổi (như an ninh mạng, biến đổi khí hậu) đòi hỏi năng lực quản trị rủi ro tinh vi,
luôn cập
nhật, điều chỉnh, thay đổi và cải tiến để bắt kịp xu hướng hiện đại.
Chất lượng nguồn nhân lực: Kỷ nguyên mới đòi hỏi nguồn nhân lực ngành ngân hàng không chỉ giỏi
nghiệp vụ
mà còn phải làm chủ công nghệ và tư duy toàn cầu hóa.
Năm 2026, ngành ngân hàng đánh dấu giai đoạn sàng lọc và phân hóa rõ nét thể hiện ở quy mô, chất
lượng tài
sản và chất lượng tăng trưởng tín dụng, phân khúc khách hàng mục tiêu, năng lực quản trị rủi ro, mức
độ minh
bạch và khả năng đón đầu trong xu thế chuyển đổi số.
Vị thế dẫn dắt thị trường không còn mang tính đồng đều mà phụ thuộc ngày càng lớn vào giá trị nội tại
trong
mỗi Ngân hàng.
QUẢN TRỊ RỦI RO CỦA HDBANK
HỆ THỐNG QUẢN LÝ RỦI RO
Hoạt động quản lý rủi ro năm 2025
Năm 2025, HDBank khẳng định vị thế dẫn dắt bằng một hệ thống quản trị rủi ro thông minh, đóng
vai trò là hạ tầng cốt lõi cho chiến lược tăng trưởng bền vững. Với năng lực tài chính vững chắc
thể hiện qua tỷ lệ an toàn vốn (CAR) hợp nhất đạt 16,72% và nợ xấu (NPL) được kiểm soát nghiêm
ngặt ở mức 1,66%, Ngân hàng đã hiện thực hóa lộ trình tiệm cận các chuẩn mực quốc tế cao nhất từ
Basel III, IFRS9 đến khung chiến lược ESG 5 năm do các công ty tư vấn hàng đầu thuộc nhóm Big 4
tư vấn.
Điểm nhấn đột phá trong năm là việc số hóa toàn diện quy trình tín dụng thông qua tích hợp hệ
thống Xếp hạng tín dụng lên nền tảng RLOS và CLOS, giúp tối ưu hóa thời gian và độ chính xác
trong phê duyệt. Đặc biệt, việc chủ động chuẩn hóa quản trị giao dịch bên liên quan Related
Party (do Big 4 tư vấn) theo thông lệ quốc tế không chỉ đảm bảo tính minh bạch tuyệt đối mà còn
là nền tảng để HDBank hỗ trợ hiệu quả và an toàn cho các đối tác chiến lược là bên có liên quan.
Sự kết hợp giữa công nghệ định lượng hiện đại và quản trị minh bạch đã biến HDBank thành một
định chế tài chính tin cậy, sẵn sàng kiến tạo giá trị đột phá cho các nhà đầu tư và cổ đông toàn
cầu.
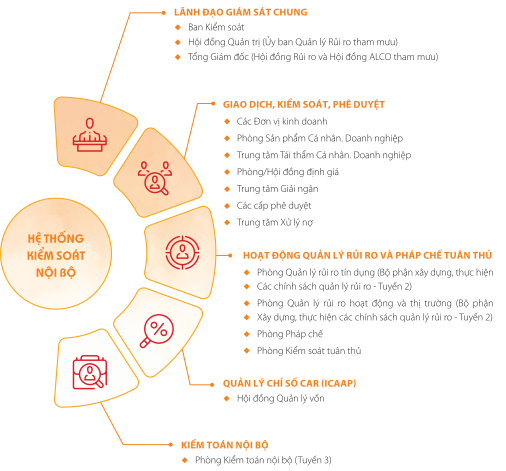
HDBank đã tổ chức triển khai Hệ thống kiểm soát nội bộ (Internal Control System) phù hợp với
Thông tư 13 của Ngân hàng Nhà nước, với Tiêu chuẩn Basel: áp dụng ba (3) Tuyến bảo vệ (Line of
defense) và năm (5) Hoạt động chính theo
mô hình sau:
HDBank liên tục hoàn thiện hệ thống quy định, giới hạn và chỉ số an toàn, đảm bảo tuân thủ các
chuẩn mực quốc tế và quy định của Ngân hàng Nhà nước.
Hệ thống văn bản định chế được cấu trúc hóa thành 03 cấp độ phân quyền rõ rệt (Quy chế - Quy
định - Hướng dẫn), đảm bảo mọi quy trình nghiệp vụ đều được chuẩn hóa và kiểm soát chặt chẽ. Đặc
biệt, việc vận hành bộ chỉ số thanh khoản cao cấp (LCR_Liquidity Coverage Ratio (Tỷ lệ bao phủ
thanh khoản) và NSFR_Net Stable Funding Ratio - Tỷ lệ nguồn vốn ổn định ròng) từ năm 2024 và
các ngưỡng giới hạn theo Basel III từ năm 2025 đã giúp Ngân hàng chủ động phòng vệ trước các
biến động thị trường, tiệm cận gần nhất với các dự thảo mới nhất từ cơ quan quản lý.
Ngân hàng cũng thường xuyên rà soát, cập nhật các giới hạn liên quan đến tín dụng, kinh doanh
tiền tệ, đầu tư và các chỉ số an toàn hoạt động như thanh khoản, tính cân đối của tài sản Nợ và
Có..., phù hợp với quy định của Ngân hàng Nhà nước và tình hình hoạt động của HDBank.
Hệ thống kiểm soát, giám sát, kiểm tra
Hệ thống kiểm soát, giám sát từ xa và kiểm tra thực tế được HDBank đặc biệt chú trọng và làm cơ
sở để phát hiện, cảnh báo, ngăn chặn rủi ro phát sinh trước, trong và
sau giao dịch.
Hệ thống này áp dụng đồng thời nhiều phương pháp: Tự động thông qua hệ thống Công nghệ thông
tin, định kỳ, thực hiện bởi các Phòng ban kiểm soát chuyên trách hoặc ngay trong từng giao dịch
phát sinh, trong đó HDBank đã triển khai công tác giám sát các giao dịch đáng ngờ
nếu có phát sinh tại các đơn vị. Bên cạnh đó, HDBank triển khai dự án Tái cấu trúc hệ thống Kiểm
soát nội bộ với mục tiêu xây dựng mô hình kiểm soát sau linh hoạt đồng thời tăng cường nguồn lực
cho công tác giám sát, cảnh báo sớm nhằm kiểm soát rủi ro một cách hiệu quả.
Các báo cáo về kết quả giám sát, kiểm tra thực tế với số liệu, phân tích, cảnh báo, đề xuất cụ
thể, được gửi kịp thời đến Ban Điều hành, Hội đồng Quản trị để có chỉ đạo xử lý phù hợp, kịp
thời.
CÁC HOẠT ĐỘNG QUẢN LÝ RỦI RO
Quản lý rủi ro tín dụng
Năm 2025, HDBank khẳng định bước tiến chiến lược trong quản trị rủi ro tín dụng (QTRRTD) thông
qua việc hợp nhất các chuẩn mực quốc tế và công nghệ định lượng vào nền tảng vận hành. Ngân hàng
tập trung kiến tạo một danh mục tín dụng an toàn, minh bạch và có trách nhiệm với cộng đồng.
Kiện toàn Khung chính sách và tuân thủ: HDBank đã hoàn thiện hệ thống quy chế nội bộ,
đảm bảo tuân thủ Luật Các tổ chức tín dụng 2024 và các thông tư hướng dẫn của Ngân hàng Nhà
nước. Việc tích hợp các điều kiện quản trị rủi ro ngay từ khâu thiết kế sản phẩm mới giúp Ngân
hàng thiết lập cơ chế phòng vệ pháp lý vững chắc và đảm bảo tính thống nhất trong vận hành
trên toàn hệ thống.
Vị thế tiên phong về ESG và phát triển tài chính bền vững: Với nền tảng vững chắc
được xây dựng xuyên suốt nhiều năm dưới sự hỗ trợ từ IFC, DEG, Leapfrog,... HDBank tiếp tục
duy trì vị thế dẫn dắt trong việc tích hợp các tiêu chuẩn Môi trường và Xã hội (E&S) vào quy
trình thẩm định. Việc duy trì các chuẩn mực quốc tế này giúp Ngân hàng chủ động dẫn dắt dòng
vốn vào các dự án xanh, thực thi cam kết phát triển bền vững một cách thực chất.
Vận hành Hệ thống Xếp hạng tín dụng nội bộ thế hệ mới: HDBank đã chính thức vận hành
(Go-live) và áp dụng hệ thống Xếp hạng tín dụng nội bộ tích hợp các mô hình định lượng tiên
tiến (chi tiết tại mục 7.2.5). Việc ứng dụng kết quả từ mô hình vào quy trình khởi tạo khoản
vay đã giúp khách quan hóa công tác thẩm định, nâng cao độ chính xác trong việc đánh giá năng
lực tài chính khách hàng và tối ưu hóa hiệu quả
phê duyệt.
Số hóa toàn diện với Dự án Digital Core Banking: Ngân hàng đang đẩy nhanh lộ trình
triển khai hệ thống Core Banking thế hệ mới. Đây là nền tảng vận hành tập trung giúp kết nối
đồng bộ dữ liệu rủi ro, hướng tới mục tiêu tự động hóa hoàn diện các chốt kiểm soát và giám
sát hạn mức theo thời gian thực khi hệ thống chính thức đi vào vận hành.
Chủ động phòng vệ qua Hệ thống Cảnh báo sớm (EWS): Công tác quản trị sau cho vay được
tăng cường nhờ bộ chỉ số cảnh báo sớm. Khả năng nhận diện sớm các biến động tài chính của
khách hàng cho phép Ngân hàng chủ động đưa ra các kịch bản ứng phó, đảm bảo tỷ lệ nợ xấu (NPL)
luôn duy trì ở mức an toàn bền vững.
Quản lý rủi ro thị trường
Tại HDBank, khung quản lý rủi ro thị trường bao gồm chính sách, quy định, quy trình nội bộ, cơ
cấu tổ chức. Trong đó, chính sách quản lý rủi ro giữ vai trò trọng tâm, xác định chiến lược và
khẩu vị rủi ro, định hướng cho toàn bộ công tác quản lý rủi ro thị trường, bao gồm: đo lường,
theo dõi, kiểm soát; hạn mức rủi ro; báo cáo nội bộ;... Hoạt động quản lý rủi ro thị trường được
tổ chức chặt chẽ thông qua giám sát của quản lý cấp cao dựa trên tham mưu của các Ủy ban/Hội
đồng và Mô hình ba tuyến bảo vệ độc lập. Hệ thống văn bản và cơ cấu tổ chức trong công tác quản
lý rủi ro thị trường được rà soát, đánh giá định kỳ phù hợp với quy định pháp luật, chiến lược
kinh doanh, kế hoạch và tiềm lực tài chính của HDBank.
HDBank xác định các yếu tố có thể phát sinh rủi ro thị trường thông qua nhận dạng, đo lường,
theo dõi, kiểm soát và báo cáo đối với từng loại giao dịch, sử dụng
phương pháp/mô hình và các công cụ đo lường. Phương pháp đo lường như định giá (mark to market,
mark to model), xác định lãi/lỗ, đo lường độ nhạy và giá trị chịu rủi ro (value at risk-VaR)
được hỗ trợ bởi hệ thống Treasury FIS Front Arena, cho phép quản lý xuyên suốt, kịp thời toàn bộ
vòng đời giao dịch, từ khâu khởi tạo giao dịch, kiểm soát rủi ro đến xử lý giao dịch, đồng thời
tích hợp chức năng cảnh báo khi phát sinh vi phạm hạn mức (nếu có). Trong năm 2025, HDBank cũng
đã hoàn thành nâng cấp hệ thống Treasury FIS Front Arena, với sự đồng hành của FIS Global, nhằm
nâng cao hiệu suất vận hành.
Công tác kiểm tra sức chịu đựng (stress test) đối với rủi ro thị trường được thực hiện định kỳ
hoặc đột xuất khi xảy ra biến động mạnh của các tố rủi ro thị trường, để có hành động kịp thời
và/hoặc xây dựng phương án ứng phó với diễn biến bất lợi.
Quản lý rủi ro thanh khoản, rủi ro lãi suất trên sổ ngân hàng
Trong bối cảnh năm 2025 tiềm ẩn nhiều biến động, đặc biệt là các rủi ro liên quan đến thanh
khoản và lãi suất, HDBank luôn chú trọng bảo đảm việc nhận dạng đầy đủ, đo lường chính xác và
theo dõi thường xuyên các rủi ro. Trên cơ sở đó, Ngân hàng chủ động triển khai các biện pháp
phòng ngừa, giảm thiểu và kiểm soát hiệu quả rủi ro thanh khoản và rủi ro lãi suất trên sổ ngân
hàng, góp phần duy trì hoạt động an toàn, ổn định và bền vững.
Với định hướng trọng tâm là chuyển đổi số trong công tác quản trị, HDBank đang triển khai hệ
thống phần mềm quản lý Tài sản Có - Tài sản Nợ (ALM) và hệ thống quản lý vốn nội bộ (FTP - Fund
Transfer Pricing), dự kiến hoàn thành và đưa vào vận hành trong năm 2026. Hệ thống cung cấp
nền tảng dữ liệu và công cụ phân tích kịp thời, hỗ trợ Hội đồng ALCO trong việc ra quyết định
điều hành; cho phép Ngân hàng quản trị rủi ro thanh khoản và rủi ro lãi suất trên cơ sở dữ liệu
hằng ngày, nâng cao năng lực dự phóng Bảng cân đối, tăng cường hiệu quả tối ưu hóa lợi nhuận. Hệ
thống khi đưa vào vận hành giúp HDBank đáp ứng và tuân thủ các yêu cầu về phương pháp đo lường,
tính toán theo các dự thảo Thông tư mới của Ngân hàng Nhà nước.
Công tác kiểm tra sức chịu đựng (stress test) đối với rủi ro thanh khoản và rủi ro lãi suất
trên sổ ngân hàng được HDBank thực hiện nghiêm túc, định kỳ và nhất quán. Kết quả cho thấy Ngân
hàng duy trì khả năng hoạt động an toàn, hiệu quả, ngay cả trong các kịch bản bất lợi.
Quản lý rủi ro hoạt động
Trong năm 2025, HDBank tiếp tục nâng cao hiệu quả Khung Quản lý rủi ro hoạt động đã triển khai
từ năm 2024, theo hướng chuẩn hóa, tăng cường tính chủ động và tiệm cận thông lệ quốc tế. Trên
nền tảng đó, Ngân hàng tập trung hoàn thiện quy trình, tối ưu công cụ và nâng cao năng lực quản
trị, qua đó tăng cường khả năng phòng ngừa, phát hiện sớm và xử lý kịp thời rủi ro, đảm bảo hoạt
động an toàn, liên tục và bền vững.
HDBank vận hành đầy đủ các công cụ quản lý rủi ro hoạt động theo thông lệ quốc tế, bao gồm Tự
đánh giá rủi ro và chốt kiểm soát (RCSA), Thu thập dữ liệu tổn thất (LDC), Giám sát chỉ số rủi
ro chính (KRI) và Quản lý kinh doanh liên tục (BCM). Các công cụ này hỗ trợ nhận diện sớm rủi
ro, theo dõi xu hướng tổn thất, phát hiện dấu hiệu bất thường và triển khai kịp thời các biện
pháp kiểm soát, góp phần nâng cao hiệu quả vận hành và chất lượng dịch vụ.
Ngân hàng duy trì quản lý chặt chẽ đối với hoạt động thuê ngoài, từ đánh giá, lựa chọn nhà cung
cấp đến giám sát định kỳ, với các điều khoản rõ ràng về trách nhiệm, tiêu chuẩn dịch vụ và bảo
mật thông tin. Trọng tâm được đặt vào quản lý rủi ro đối với các dịch vụ công nghệ thông tin,
nhằm đảm bảo an ninh thông tin và bảo vệ dữ liệu khách hàng trong bối cảnh chuyển đổi số. Bên
cạnh đó, chiến lược bảo hiểm được triển khai như một công cụ chuyển giao rủi ro hiệu quả, phù
hợp với khẩu vị rủi ro của
Ngân hàng.
Rủi ro tội phạm tài chính
HDBank xác định quản lý rủi ro tội phạm tài chính, bao gồm gian lận và rửa tiền, là trụ cột
trọng yếu nhằm bảo đảm hoạt động an toàn, minh bạch và bền vững. Ngân hàng tuân thủ đầy đủ quy
định pháp luật Việt Nam, đồng thời tiệm cận các chuẩn mực quốc tế trong phòng chống rửa tiền và
tài trợ khủng bố.
Trong lĩnh vực phòng chống gian lận, HDBank đẩy mạnh xây dựng hệ thống quản lý theo hướng tập
trung, ứng dụng công nghệ hiện đại nhằm nâng cao khả năng phát hiện và ngăn chặn các hành vi
gian lận ngày càng tinh vi. Song song đó, Ngân hàng duy trì các biện pháp kiểm soát hiện hữu,
bao gồm đào tạo nâng cao nhận thức nội bộ, tăng cường truyền thông tới khách hàng và phối hợp
chặt chẽ với các cơ quan chức năng và tổ chức tài chính.
Đối với công tác phòng chống rửa tiền, HDBank tiếp tục nâng cấp hệ thống công nghệ chuyên biệt,
cho phép sàng lọc khách hàng theo danh sách kiểm soát, phân loại rủi ro theo thời gian thực và
giám sát giao dịch đáng ngờ trên toàn bộ các kênh. Hệ thống được thiết kế với bộ kịch bản kiểm
soát được hiệu chỉnh định kỳ theo rủi ro, góp phần nâng cao khả năng nhận diện sớm, cảnh báo và
xử lý kịp thời các dấu hiệu rủi ro. Đồng thời, Ngân hàng chú trọng đào tạo nguồn nhân lực và
tăng cường phối hợp với cơ quan quản lý, thể hiện cam kết mạnh mẽ trong phòng chống tội phạm tài
chính và bảo vệ hệ thống.
Trong năm 2026, HDBank định hướng tiếp tục hoàn thiện khung quản lý rủi ro tội phạm tài chính,
đẩy mạnh ứng dụng các công nghệ tiên tiến như trí tuệ nhân tạo (AI), học máy (Machine Learning)
và phân tích dữ liệu lớn (Big Data) nhằm nâng cao hiệu quả phát hiện và phòng ngừa rủi ro.
Quản trị rủi ro Mô hình
HDBank xác định quản trị rủi ro mô hình là năng lực lõi để thực thi các chuẩn mực Basel và IFRS
9. Trong năm qua, Ngân hàng đã tập trung nguồn lực để xây dựng, kiểm định, triển khai và ứng
dụng các mô hình định lượng rủi ro với sự đồng hành của các đơn vị tư vấn hàng đầu.
Xây dựng và triển khai bộ thông số rủi ro cốt lõi theo tiêu chuẩn Basel: Với sự tư vấn
từ đối tác Big 4, HDBank đã hoàn thiện xây dựng các mô hình dự báo xác suất vỡ nợ (PD), dư nợ
tại thời điểm vỡ nợ (EAD) và tổn thất khi vỡ nợ (LGD). Các mô hình này (bao gồm cả các mô hình
học máy) đã được đưa vào vận hành trên hệ thống Xếp hạng tín dụng nội bộ, giúp nâng cao năng lực
đo lường và quản lý rủi ro tín dụng chủ động.
Tính toán ECL theo chuẩn mực IFRS 9: Để phục vụ mục tiêu báo cáo tài chính quốc tế,
HDBank đã thực hiện kiểm định (Validation) các mô hình PD, EAD, LGD với sự hỗ trợ của đơn vị tư
vấn độc lập. Kết quả kiểm định khách quan này là cơ sở quan trọng để Ngân hàng xây dựng và hoàn
thiện mô hình tính toán tổn thất tín dụng dự kiến (ECL) theo chuẩn mực IFRS 9.
Khẳng định tính minh bạch và hiệu quả: Việc sử dụng các đối tác tư vấn riêng biệt, cũng
như phân tách chức năng, nhiệm vụ của các bộ phận nội bộ cho khâu xây dựng và khâu kiểm định
không chỉ giúp HDBank hoàn thiện công cụ tính toán dự phòng mà còn góp phần khẳng định tính
khách quan, chất lượng của các mô hình đang áp dụng. Đây là nền tảng để Ngân hàng đồng bộ hóa dữ
liệu rủi ro, sẵn sàng tích hợp hoàn thiện khi dự án Digital Core Banking đi vào hoạt động.
Quản lý rủi ro tập trung
HDBank tiếp tục hoàn thiện quản lý rủi ro tập trung theo 02 nghiệp vụ chính (phù hợp với
Thông tư 13/2018/TT-NHNN): Tập trung trong cấp tín dụng và tập trung trong tự doanh
ngoại hối, trái phiếu; Xây dựng, triển khai hệ thống hạn mức rủi ro khá chặt chẽ như hạn mức
cho vay tối đa 1 khách hàng, 1 nhóm khách hàng liên quan, tỷ trọng tối đa cho vay 1 ngành
nghề/lĩnh vực, tỷ trọng tự doanh một số sản phẩm ngoại hối, trái phiếu...
Bên cạnh đó, HDBank cũng triển khai và nâng cấp hệ thống quản lý, nhận diện các khách hàng
liên quan nhằm kiểm soát tốt theo yêu cầu ngày càng cao của cơ quan quản lý và thông lệ quốc
tế.
Hoạt động pháp chế và tuân thủ
Trong năm 2025, công tác Pháp chế tại HDBank tiếp tục được đẩy mạnh, nâng cao và phát huy vai
trò nền tảng, đáp ứng yêu cầu phát triển bền vững của HDBank trong bối cảnh môi trường pháp lý,
kinh tế - xã hội trong nước và quốc tế có nhiều biến động, thay đổi lớn. Với nhận thức rõ công
tác pháp chế và tuân thủ là xương sống bảo đảm an toàn pháp lý cho toàn bộ hoạt động của ngân
hàng, tập thể cán bộ nhân viên pháp chế luôn đồng lòng, chủ động triển khai đồng bộ các nhiệm vụ
được giao, qua đó hoàn thành các mục tiêu, định hướng đã đề ra.
Tăng cường quản trị rủi ro pháp lý và tuân thủ:
Pháp chế chủ động theo dõi, cập nhật và đánh giá tác động của các quy định pháp luật mới, qua đó
kịp thời điều chỉnh hệ thống văn bản nội bộ, quy trình nghiệp vụ và sản phẩm dịch vụ. Hoạt động
tư vấn và kiểm soát pháp lý được triển khai nhất quán trên toàn hệ thống, góp phần hạn chế rủi
ro phát sinh và đảm bảo tính tuân thủ trong mọi hoạt động kinh doanh.
Bảo vệ quyền và lợi ích hợp pháp của Ngân hàng: Công tác xử lý tranh chấp và đại diện
pháp lý được thực hiện kịp thời, hiệu quả, góp phần giảm thiểu tổn thất và bảo vệ quyền lợi của
Ngân hàng trong các quan hệ pháp lý với khách hàng và đối tác. Đồng thời, hoạt động hỗ trợ xử lý
nợ và tài sản bảo đảm được tăng cường, góp phần cải thiện chất lượng tài sản và kiểm soát rủi ro
tín dụng.
Đồng hành cùng hoạt động kinh doanh và chuyển đổi số: Pháp chế tiếp tục tham gia sâu vào
các dự án trọng điểm, chiến lược của ngân hàng, bao gồm như dự án đầu tư tại các công ty con,
công ty liên kết, nhà đầu tư chiến lược, dự án tham gia tái cơ cấu TCTD khác,
dự án phát triển sản phẩm, chuyển đổi số, hợp tác với đối tác công nghệ, đảm bảo các sáng kiến
kinh doanh được triển khai trên nền tảng pháp lý vững chắc, đồng thời đáp ứng yêu cầu tuân thủ
trong môi trường pháp lý ngày
càng phức tạp.
Nâng cao năng lực và nhận thức tuân thủ: HDBank đẩy mạnh đào tạo và truyền thông nội bộ
nhằm nâng cao nhận thức tuân thủ và năng lực quản trị rủi ro pháp lý cho cán bộ nhân viên, góp
phần xây dựng văn hóa tuân thủ trên toàn hệ thống.
Bên cạnh đó, Ngân hàng tích cực tham gia góp ý xây dựng chính sách, phối hợp với các cơ quan
quản lý và hiệp hội ngân hàng nhằm hoàn thiện khung pháp lý cho hoạt động ngân hàng, qua đó thể
hiện vai trò chủ động và trách nhiệm của HDBank đối với sự phát triển bền vững của hệ thống tài
chính.
Định hướng năm 2026, HDBank tiếp tục nâng cao năng lực quản trị rủi ro pháp lý và tuân thủ theo
hướng chủ động, chuyên nghiệp, kinh nghiệm, tích hợp sâu vào hoạt động kinh doanh và chuyển đổi
số. Trong bối cảnh Ngân hàng mở rộng hoạt động và tham gia vào thị trường quốc tế, bao gồm việc
tham gia thị trường tài chính quốc tế VIFC, công tác pháp chế được định hướng tiếp tục hoàn
thiện khung quản trị tuân thủ theo thông lệ quốc tế, tăng cường năng lực quản lý rủi ro pháp lý
đối với các giao dịch xuyên biên giới và các mô hình kinh doanh mới. Đồng thời, Ngân hàng đẩy
mạnh ứng dụng công nghệ trong giám sát tuân thủ và quản lý rủi ro pháp lý, góp phần đảm bảo các
hoạt động được triển khai trên nền tảng pháp lý vững chắc, an toàn và minh bạch.
MỤC TIÊU GẮN LIỀN VỚI
MỤC TIÊU PHÁT TRIỂN BỀN VỮNG
MỤC TIÊU, ĐỊNH HƯỚNG KẾ HOẠCH KINH DOANH TRUNG VÀ DÀI HẠN (2025-2030)
Trong giai đoạn phát triển mới 2025-2030, HDBank kiên định với mục tiêu trở thành nền tảng ngân hàng đa
năng dẫn đầu, dẫn dắt kỷ nguyên mới của ngân hàng số. HDBank không ngừng nâng cao vị thế trong nhóm các ngân
hàng hoạt động hiệu quả cao nhất, với mục tiêu tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) đạt trên 25%.
01
Mang lại cho khách hàng trải nghiệm số xuất sắc:
HDBank tiên phong ứng dụng các công nghệ hiện đại như trí tuệ nhân tạo (AI) và Dữ liệu lớn (Big Data)
nhằm số hóa toàn diện hành trình khách hàng, phát triển kinh doanh số.
02
Tối ưu hóa hiệu quả hợp lực giữa các đơn vị thành viên và đối tác chiến lược:
HDBank đẩy mạnh tích hợp toàn diện, khai thác sâu hệ sinh thái rộng lớn cùng các đơn vị thành viên
như HD SAISON, HD Securities và các đối tác chiến lược như Vietjet cùng các tập đoàn lớn hàng đầu
khác. Sự cộng hưởng này là chìa khóa để HDBank phát triển mạnh mẽ cơ sở khách hàng, đa dạng hóa sản
phẩm dịch vụ và các nguồn thu nhập và tối ưu hóa chi phí
hoạt động.
03
Thúc đẩy tính bền vững và hiệu quả bằng các giải pháp phát triển bao trùm và
bền vững:
HDBank tiên phong trong tài chính xanh và tích hợp các tiêu chuẩn ESG sâu rộng vào nền tảng vận hành,
đảm bảo tăng trưởng gắn liền với trách nhiệm cộng đồng, đảm bảo quyền lợi của người lao động và bảo vệ
môi trường. Song song, để bảo vệ thành quả và tạo bệ phóng cho tăng trưởng dài hạn, HDBank duy trì nền
tảng vốn vững chắc, áp dụng sâu rộng các chuẩn mực quản trị công ty quốc tế tốt nhất và triển khai
khung quản trị rủi ro toàn diện theo tiêu chuẩn Basel III.
CÔNG TY TÀI CHÍNH TRÁCH NHIỆM HỮU HẠN HD SAISON (HD SAISON)
Địa chỉ:
Tầng 8, tầng 9, tầng 10 Tòa nhà số 24C đường Phan Đăng Lưu, phường Gia Định, Thành phố
Hồ Chí Minh, Việt Nam.
Vốn điều lệ
2.350 tỷ đồng
Tỷ lệ vốn góp của HDBank tại HD SAISON:
50%
HD SAISON là một trong những công ty tài chính tiêu dùng có tốc độ tăng trưởng và hiệu quả sinh lời nổi bật
tại Việt Nam, được xây dựng trên nền tảng hợp tác chiến lược giữa Ngân hàng TMCP Phát triển Thành phố Hồ Chí
Minh (HDBank) và Credit Saison - Tập đoàn tài chính tiêu dùng hàng đầu Nhật Bản. Sự kết hợp giữa kinh nghiệm
quốc tế và am hiểu thị trường nội địa đã tạo nên nền tảng vận hành vững chắc, giúp Công ty phát triển các
giải pháp tài chính phù hợp với nhu cầu đa dạng của khách hàng.
Tiền thân của HD SAISON là Công ty Tài chính Việt - Société Générale (SGVF), một trong những đơn vị tiên
phong trong lĩnh vực tài chính tiêu dùng tại Việt Nam. Trải qua các giai đoạn chuyển đổi và tái cấu trúc, HD
SAISON từng bước hoàn thiện mô hình hoạt động theo hướng hiện đại, duy trì kỷ luật vận hành theo chuẩn quốc
tế, đồng thời linh hoạt thích ứng với đặc thù của thị trường trong nước.
Với vốn điều lệ 2.350 tỷ đồng và cơ cấu sở hữu ổn định, HD SAISON không ngừng củng cố năng lực tài chính và
quản trị, tạo nền tảng cho tăng trưởng dài hạn. Tính đến ngày 31/12/2025, HD SAISON sở hữu mạng lưới 27.971
điểm giới thiệu dịch vụ tài chính tại 34 tỉnh, thành phố trên toàn quốc, qua đó xây dựng lợi thế phân phối
rộng khắp và khả năng tiếp cận khách hàng trên quy mô lớn.
Sản phẩm dịch vụ:
Với định hướng Tài chính Số Tổng hợp, HD SAISON không dừng lại ở việc cung cấp các khoản vay tiêu dùng, mà
đang từng bước tái định nghĩa cách khách hàng tiếp cận tài chính cá nhân - nơi các giải pháp tài chính được
thiết kế xoay quanh những nhu cầu thực tế và trải nghiệm số liền mạch.
Danh mục sản phẩm của HD SAISON trải rộng từ cho vay mua trả góp phương tiện đi lại, trang thiết bị gia
đình, giáo dục, chăm sóc sức khỏe, thẩm mỹ, nha khoa, tiệc cưới, du lịch đến các nhu cầu tiêu dùng cá nhân
hàng ngày. Mỗi sản phẩm không chỉ nhằm đáp ứng nhu cầu chi tiêu trước mắt, mà còn được xây dựng với mục tiêu
giúp khách hàng tiếp cận nguồn vốn một cách minh bạch, phù hợp với khả năng chi trả và duy trì sự ổn định
tài chính trong dài hạn.
Tập trung vào các phân khúc khách hàng thu nhập trung bình và thấp, khách hàng vay lần đầu, công nhân và
sinh viên, HD SAISON từng bước mở rộng khả năng tiếp cận các dịch vụ tài chính chính thống, góp phần đưa các
giải pháp tài chính trở nên gần gũi, dễ tiếp cận và phù hợp với đại đa số người dân.
Song song với hoạt động cho vay, HD SAISON phát triển thẻ tín dụng quốc tế HD SAISON Visa như một bước tiến
quan trọng trong việc mở rộng hệ sinh thái thanh toán số. Được tích hợp công nghệ chip EMV và thanh toán
không tiếp xúc, sản phẩm thẻ mang đến trải nghiệm thanh toán nhanh chóng, an toàn và phù hợp với xu hướng
tiêu dùng không tiền mặt ngày càng gia tăng.
Đặc biệt, chiến lược ưu tiên phát hành thẻ tín dụng phi vật lý không chỉ mang lại sự linh hoạt tối đa trên
các nền tảng số, mà còn là một cam kết mạnh mẽ của HD SAISON trong việc giảm thiểu rác thải nhựa, tạo ra sự
giao thoa hoàn hảo giữa tầm nhìn chuyển đổi số và mục tiêu phát triển bền vững.
Bên cạnh đó, HD SAISON cũng tiên phong phát triển các giải pháp tài chính xanh, bao gồm các chương trình
tín dụng hỗ trợ chuyển đổi sang phương tiện sử dụng năng lượng điện. Những sáng kiến này không chỉ mở ra các
động lực tăng trưởng mới, mà còn thể hiện vai trò đồng hành của Công ty trong việc thúc đẩy các hành vi tiêu
dùng có trách nhiệm.
Thông qua danh mục sản phẩm được thiết kế linh hoạt, gắn với nhu cầu thực tiễn và định hướng số hóa, HD
SAISON không chỉ mở rộng khả năng tiếp cận tài chính, mà còn từng bước nâng cao trải nghiệm và chất lượng
dịch vụ, qua đó củng cố vị thế trên thị trường tài chính tiêu dùng.
Ngân hàng được thành lập và hoạt động theo Quyết định số 47/QĐ-UB của Ủy ban Nhân dân Thành phố Hồ Chí Minh
ngày 11 tháng 02 năm 1989, Giấy phép số 26/GP-NHNN ngày 12/02/2020 của Ngân hàng Nhà nước ngày 12 tháng 02
năm 2020 và các Quyết định sửa đổi, bổ sung nội dung về Vốn điều lệ, nội dung hoạt động của HDBank tại Giấy
phép thành lập và hoạt động của Ngân hàng (thay thế Giấy phép số 00019/NH-GP của Ngân hàng Nhà nước Việt Nam
cấp ngày 06/06/1992).
Ngân hàng được thành lập nhằm thực hiện đầy đủ các giao dịch của một ngân hàng thương mại theo quy định
pháp luật hiện hành, trong đó bao gồm: nhận tiền gửi có kỳ hạn hoặc không kỳ hạn, tiền gửi tiết kiệm và các
loại tiền gửi khác từ các khách hàng là tổ chức và cá nhân, phát hành chứng chỉ tiền gửi, phát hành trái
phiếu để huy động vốn theo quy định pháp luật; cấp tín dụng cho khách hàng dưới các hình thức cho vay, chiết
khấu, tái chiết khấu công cụ chuyển nhượng và giấy tờ có giá khác, bảo lãnh ngân hàng, phát hành thẻ tín
dụng, bao thanh toán trong nước, nghiệp vụ thư tín dụng; mở tài khoản thanh toán cho khách hàng và cung ứng
dịch vụ thanh toán trong nước; thực hiện các giao dịch ngoại tệ, kinh doanh ngoại hối, cung ứng dịch vụ
ngoại hối, các sản phẩm phái sinh trên thị trường trong nước và quốc tế; dịch vụ ngân quỹ, tư vấn tài chính;
mua bán trái phiếu Chính phủ, trái phiếu doanh nghiệp; ủy thác, nhận ủy thác, đại lý trong hoạt động ngân
hàng, giao đại lý thanh toán, đại lý bảo hiểm, đại lý quản lý tài sản bảo đảm cho bên cho vay là tổ chức tài
chính quốc tế, tổ chức tín dụng; lưu ký chứng khoán và ngân hàng giám sát; các dịch vụ, nghiệp vụ ngân hàng
khác được Ngân hàng Nhà nước Việt Nam cấp phép hoạt động.
Mạng lưới hoạt động trong nước phân bố rộng khắp các tỉnh/thành phố giúp HDBank và các đơn vị thành
viên tiếp cận khách hàng tại khắp các tỉnh thành phố trên toàn quốc, cung cấp đa dạng các sản phẩm dịch
vụ ngân hàng, tài chính tiêu dùng cho nhiều đối tượng khách hàng.
Vị trí địa lý
Tổng số lượng Chi nhánh và Phòng giao dịch
Số lượng POS
Khu vực Hà Nội
56 (Bao gồm Văn phòng đại diện miền Bắc)
1.947
Khu vực Miền Bắc (không gồm Hà Nội)
73
7.142
Khu vực Miền Trung + Tây Nguyên
80
7.403
Khu vực Thành phố Hồ Chí Minh
77 (Bao gồm Hội sở chính)
4.144
Khu vực Đông Nam Bộ
36
931
Khu vực Tây Nam Bộ
55
6.404
Myanmar
01 Văn phòng đại diện
TỔNG
378
27.971
Công ty Cổ phần Chứng khoán HD (HDS)
Địa chỉ:
Số 23 A-B Nguyễn Đình Chiểu và Lầu 9, Số 58 Nguyễn Đình Chiểu, Phường Sài Gòn,
Thành phố Hồ Chí Minh
Vốn điều lệ
1.461 tỷ đồng
Tỷ lệ sở hữu
30%
Điện thoại
(84.28) 7307 6966
Website
https://hdbs.vn/
Lịch sử hình thành:
Công ty Cổ phần Chứng khoán HD (“HDS”) tiền thân là Công ty Cổ phần Chứng khoán Phú Gia, được thành
lập theo Giấy phép hoạt động kinh doanh chứng khoán số 47/UBCK-GPHĐKD do Ủy ban Chứng khoán Nhà nước
cấp ngày 28/12/2006 với số vốn điều lệ ban đầu 43 tỷ đồng. Các sự kiện quan trọng trong quá trình
hoạt động của Công ty Cổ phần Chứng khoán HD được trình bày dưới đây:
Năm 2006
Công ty Cổ phần Chứng khoán Phú Gia (nay là Công ty Cổ phần Chứng khoán HD) được
thành lập. Trụ sở chính đặt tại Số 13A Tú Xương, Phường Xuân Hòa, TP. Hồ Chí Minh
(trước đây là Phường 7, Quận 3, TP. Hồ Chí Minh).
Năm 2011
Tháng 03/2011, Công ty hoàn thành việc tăng vốn điều lệ lên 155 tỷ đồng và được cấp
phép bổ sung hoạt động tự doanh chứng khoán.
Năm 2018
Tháng 08/2018, Công ty đổi tên thành Công ty Cổ phần Chứng khoán HDB.
Năm 2019
Tháng 12/2019, Công ty chuyển Trụ sở chính về địa chỉ Lầu 3B và 9, Số 58 Nguyễn Đình
Chiểu, Phường Sài Gòn, TP. Hồ Chí Minh (trước đây là Phường Đa Kao, Quận 1,
TP. Hồ Chí Minh).
Năm 2020
Tháng 10/2020, Công ty tăng vốn điều lệ từ 155 tỷ lên 310 tỷ.
Năm 2021
Tháng 02/2021, thành lập chi nhánh Công ty tại Hà Nội.
Tháng 10/2021, Công ty thực hiện tăng vốn điều lệ lên 1.023 tỷ đồng.
Năm 2022
Tháng 04/2022, Công ty chính thức đổi tên thành Công ty Cổ phần Chứng khoán HD.
Năm 2024
Tháng 05/2024, Công ty dời Trụ sở chính về Số 23 A-B, đường Nguyễn Đình Chiểu, Phường
Sài Gòn, TP. Hồ Chí Minh
Tháng 06/2024, HDBank tham gia góp vốn vào Công ty nâng vốn điều lệ lên đến 1.461 tỷ
đồng.
Sản phẩm dịch vụ:
Môi giới chứng khoán.
Tự doanh chứng khoán.
Tư vấn đầu tư chứng khoán.
Lưu ký chứng khoán.
Bảo lãnh phát hành chứng khoán.
Hoạt động quản lý rủi ro năm 2025
Trong năm, HDBank tập trung triển khai các nội dung trọng yếu sau:
Triển khai các cấu phần nâng cao của Basel III:
Triển khai các cấu phần nâng cao của Basel III:
Song song với việc duy trì nghiêm ngặt 03 trụ cột theo Thông tư 41/2016/TT-NHNN, Thông tư 22/2023/TT-NHNN
sửa đổi Thông tư 41 và Thông tư 13/2018/TT-NHNN, HDBank tiếp tục triển khai các cấu phần nâng cao của Basel
III, tập trung quản lý tỷ lệ an toàn vốn (CAR) và các chỉ số thanh khoản (LCR, NSFR), qua đó tăng cường khả
năng chống chịu trước biến động thị trường.
Tích hợp ESG và định hướng phát triển bền vững:
Năm 2025, HDBank thiết lập cột mốc quan trọng với việc ban hành Khung Chiến lược và Lộ trình Phát triển Bền
vững 5 năm. Điểm khác biệt là các định hướng xanh đã được
cụ thể hóa thành hành động ưu tiên, gắn liền với chỉ tiêu định lượng và cơ chế giám sát nghiêm ngặt. Với sự
đồng hành của các chuyên gia quốc tế hàng đầu, HDBank đang kiện toàn 5 cấu phần cốt lõi - từ Chiến lược,
Quản trị rủi ro đến Công cụ báo cáo tiên tiến - nhằm đảm bảo việc triển khai ESG được thực hiện một cách hệ
thống, hiệu quả, trực tiếp đóng góp vào cam kết Net Zero 2050 của Việt Nam.
Nâng cao chuẩn mực Quản trị (Governance) và
Minh bạch:
Xác định Quản trị là nền tảng của sự bền vững, HDBank đặc biệt chú trọng nâng cao tính minh bạch thông qua
dự án chuyên sâu về Quản trị giao dịch với các bên liên quan. Không dừng lại ở việc tuân thủ quy định pháp
luật hiện hành, Ngân hàng chủ động tiệm cận các thông lệ quốc tế tốt nhất để đảm bảo mọi giao dịch được thực
hiện khách quan, tối ưu hóa quy trình xử lý và bảo vệ tối đa lợi ích của cổ đông cùng các bên liên quan.
Hội nhập chuẩn mực báo cáo tài chính quốc tế (IFRS):
Với sự đồng hành của đơn vị tư vấn hàng đầu, HDBank đang đẩy nhanh lộ trình lập báo cáo tài chính theo
chuẩn IFRS. Đây là minh chứng cho cam kết cao nhất về tính minh bạch thông tin, giúp Ngân hàng sẵn sàng kết
nối sâu rộng với các định chế tài chính và nhà đầu tư toàn cầu.
Phát triển văn hóa quản lý rủi ro:
HDBank xây dựng ý thức tự thân về rủi ro cho mỗi cán bộ nhân viên thông qua các chương trình đào tạo toàn
diện ở mọi cấp độ. Văn hóa quản lý rủi ro được lan tỏa sâu rộng qua các kênh truyền thông nội bộ như Power
Home và Viva Engage, biến ý thức tuân thủ thành một phần bản sắc của người HDBank.
Ứng dụng công nghệ trong quản trị rủi ro:
HDBank đang triển khai hệ thống Core Banking thế hệ mới (Digital Core Banking), qua đó tăng cường tự động
hóa quy trình giám sát và hỗ trợ phân tích dữ liệu, từng bước chuyển đổi từ mô hình kiểm soát phản ứng sang
chủ động phòng ngừa rủi ro, phù hợp với định hướng mở rộng hoạt động trên thị trường tài chính quốc tế.
Mô hình hệ thống kiểm soát nội bộ
HDBank đã tổ chức triển khai Hệ thống kiểm soát nội bộ (Internal Control System) phù hợp với Thông tư 13
của Ngân hàng Nhà nước, với Tiêu chuẩn Basel: áp dụng ba (3) Tuyến bảo vệ (Line of defense) và năm (5) Hoạt
động chính theo
mô hình sau:
SDGs
Xóa nghèo
Diễn giải mục tiêu
Chấm dứt nghèo đói dưới mọi hình thức.
Đóng góp của HDBank năm 2025
HDBank triển khai nhiều hoạt động an sinh nhằm hỗ trợ cộng đồng, bao gồm đóng góp cho Quỹ Vì người nghèo
và trợ giúp các hộ dân gặp khó khăn tại những khu vực kinh tế hạn chế hoặc bị ảnh hưởng bởi thiên tai, bão
lũ. Tổng số tiền đầu tư cho các hoạt động ASXH năm 2025 lên tới 139 tỷ đồng.
Ban hành quyết định triển khai chương trình “Ưu đãi lãi suất dành cho Khách hàng cá nhân tại các tỉnh
thành bị ảnh hưởng của bão, mưa lũ sau bão” với hạn mức số tiền tối đa được hưởng ưu đãi lãi suất là 3
tỷ đồng/ Khách hàng.
Tháng 6/2025, HDBank đã nhận khoản vay liên kết 215 triệu USD từ
JICA-SMBC-FinDEv với các mục tiêu cho vay doanh nghiệp vừa và nhỏ, cho vay nông nghiệp nông thôn và
thích ứng biến đổi khí hậu.
SDGs
Sức khỏe và có cuộc sống tốt
Diễn giải mục tiêu
Đảm bảo cuộc sống khỏe mạnh và thúc đẩy hạnh phúc cho mọi người ở mọi
lứa tuổi.
Đóng góp của HDBank năm 2025
100% Cán bộ Nhân viên HDBank được khám sức khỏe và được tham gia bảo hiểm sức khỏe, bảo hiểm tai nạn
và bảo hiểm xã hội.
HDBank hỗ trợ đời sống Cán bộ Nhân viên thông qua các chính sách về: nghỉ thai sản, trợ cấp hưu trí,
trợ cấp khó khăn đột xuất, trợ cấp ốm đau, trợ cấp tử tuất, hỗ trợ thai sản...
Tổng số tiền chi cho hoạt động mở rộng chế độ phúc lợi cho tất cả nhân viên toàn thời gian lên tới
57,9 tỷ đồng.
SDGs
Giáo dục
có chất lượng
Diễn giải mục tiêu
Đảm bảo giáo dục có chất lượng, công bằng và toàn diện, thúc đẩy cơ hội học tập trọn đời cho mọi người.
Đóng góp của HDBank năm 2025
HDBank tiếp tục tăng cường đầu tư phát triển năng lực đội ngũ, đặc biệt chú trọng đào tạo nghiệp vụ và
kỹ năng. Trong năm 2025, Ngân hàng đã triển khai 1.003 khóa đào tạo, thu hút 139.608 lượt cán bộ nhân
viên tham gia, tương đương bình quân 77,1 giờ đào tạo trên mỗi Cán bộ Nhân viên.
Tiếp tục hành trình 5 năm với Quỹ học bổng Vừ A Dính và câu lạc bộ
“Vì Trường Sa - Hoàng Sa thân yêu”, trao tặng nhiều suất học bổng cho học sinh và sinh viên dân tộc
thiểu số cũng như vùng biển đảo.
SDGs
Bình đẳng giới
Diễn giải mục tiêu
Bình đẳng giới và trao quyền cho phụ nữ.
Đóng góp của HDBank năm 2025
Số lượng lao động nữ chiếm 57%.
Nhằm thúc đẩy vai trò lãnh đạo của phụ nữ, HDBank duy trì tỷ lệ lao động nữ ở cấp quản lý luôn ở mức
cao hơn 43% và có xu hướng tăng lên trong các năm tiếp theo.
SDGs
Nước sạch và
vệ sinh
Diễn giải mục tiêu
Đảm bảo sự sẵn có và quản lý bền vững nước và vệ sinh cho tất cả mọi người.
Đóng góp của HDBank năm 2025
HDBank duy trì nhiều chương trình và hoạt động nội bộ nhằm thúc đẩy sử dụng nước tiết kiệm, đồng thời
khuyến khích các sáng kiến bảo vệ tài nguyên nước trong toàn hệ thống.
Nước thải phát sinh tại các tòa nhà quy mô lớn được lấy mẫu, kiểm định và báo cáo định kỳ, đảm bảo
tuân thủ đầy đủ các quy chuẩn môi trường
hiện hành.
SDGs
Năng lượng sạch và giá thành hợp lý
Diễn giải mục tiêu
Đảm bảo khả năng tiếp cận năng lượng ở mức giá phải chăng, đáng tin cậy, bền vững và hiện đại cho mọi
người.
Đóng góp của HDBank năm 2025
HDBank ưu tiên cung cấp các gói tín dụng ưu đãi cho những dự án phát triển năng lượng xanh và năng lượng
sạch, với dư nợ đạt 2.300 tỷ đồng tính đến ngày 31/12/2025.
SDGs
Công việc tốt và tăng trưởng
kinh tế
Diễn giải mục tiêu
Tăng trưởng kinh tế bền vững và việc làm bền vững cho tất cả mọi người.
Đóng góp của HDBank năm 2025
Duy trì mức tăng thu nhập bình quân trên mỗi nhân viên qua các năm, vươn lên dẫn đầu về mức tăng thu
nhập so với nhiều tổ chức trong ngành, với thu nhập bình quân đầu người năm 2025 là 34.818.000 đồng.
Trong suốt 06 năm liền, HDBank và HD Saison chưa từng ghi nhận trường hợp trễ lương, đồng thời duy trì
trên 98% nhân sự được được nhận tháng lương 13 và thưởng hiệu suất hàng năm.
SDGs
Công nghiệp, sáng tạo và phát triển hạ tầng
Diễn giải mục tiêu
Xây dựng cơ sở
hạ tầng có khả năng phục hồi,
thúc đẩy công nghiệp hóa toàn diện và bền vững.
Đóng góp của HDBank năm 2025
Trong năm 2025, HDBank đã trao kinh phí xây dựng, nâng cấp 5 trường học tại các tỉnh như Cao Bằng, Hải
Phòng, Nha Trang cùng cầu giao thông tại Cà Mau.
SDGs
Giảm bất bình đẳng
Diễn giải mục tiêu
Giảm bất bình đẳng trong và giữa các quốc gia.
Đóng góp của HDBank năm 2025
Mức lương khởi điểm tại HDBank được áp dụng thống nhất trên toàn hệ thống, không phân biệt giới tính hay
khu vực, và luôn cao hơn mức lương tối thiểu theo quy định pháp luật hiện hành.
SDGs
Các thành phố và cộng đồng
bền vững
Diễn giải mục tiêu
Phát triển thành phố và khu định cư bao trùm, an toàn, kiên cường và
bền vững.
Đóng góp của HDBank năm 2025
HDBank đã tài trợ kinh phí để xây dựng cầu giao thông nhằm kết nối hai bờ kênh Cơi Bà (tỉnh Cà Mau), giúp
bà con tại địa phương thuận tiện và an toàn hơn khi di chuyển.
SDGs
Tiêu thụ và
sản xuất có
trách nhiệm
Diễn giải mục tiêu
Đảm bảo mô hình sản xuất và
tiêu dùng
bền vững.
Đóng góp của HDBank năm 2025
HDBank chú trọng thiết kế các tiêu chí đánh giá liên quan đến hoạt động phát triển bền vững, đảm bảo
các đối tác và hoạt động trong hệ thống tuân thủ nghiêm ngặt các quy định pháp luật liên quan đến tác
động môi trường và xã hội.
Đẩy mạnh truyền thông nội bộ và bên ngoài nhằm khuyến khích tiêu dùng xanh, sử dụng năng lượng hiệu
quả và giảm thiểu tiêu hao tài nguyên.
Bảo vệ an toàn thông tin khách hàng thông qua việc vận hành các hệ thống bảo mật đáp ứng tiêu chuẩn
quốc tế và được duy trì, cập nhật thường xuyên.
SDGs
Hành động về khí hậu
Diễn giải mục tiêu
Hành động khẩn cấp để chống biến đổi khí hậu.
Đóng góp của HDBank năm 2025
Thiết lập khung quản trị rủi ro ESG, bảo đảm được áp dụng xuyên suốt các hoạt động và chuỗi giá trị
của ngân hàng.
Huy động và sử dụng hiệu quả các nguồn vốn xanh để triển khai các chương trình tín dụng hướng tới phát
triển bền vững.
Thúc đẩy và áp dụng các giải pháp tiết kiệm năng lượng, sử dụng năng lượng tái tạo như điện mặt trời,
đồng thời giảm phát thải khí nhà kính trong các hoạt động vận hành.
SDGs
Tài nguyên và môi trường biển
Diễn giải mục tiêu
Bảo tồn và sử dụng bền vững đại dương, biển và tài nguyên biển vì mục tiêu Phát triển bền vững.
Đóng góp của HDBank năm 2025
Thực hiện đánh giá rủi ro môi trường đối với các dự án, bao gồm dự án có sử dụng nguồn tài nguyên biển,
nhằm bảo đảm tuân thủ quy định và giảm thiểu ảnh hưởng tiêu cực đến môi trường tự nhiên.
SDGs
Tài nguyên và môi trường trên đất liền
Diễn giải mục tiêu
Bảo vệ, khôi phục và thúc đẩy việc sử dụng bền vững các hệ sinh thái trên cạn.
Đóng góp của HDBank năm 2025
HDBank ưu tiên cấp tín dụng cho các dự án có tác động tích cực đến môi trường.
Tổ chức giải chạy HDBank Green Marathon Cần Giờ kết hợp chương trình bảo vệ môi trường và trồng cây
gây rừng.
SDGs
Hòa bình, công lý và các thể chế mạnh mẽ
Diễn giải mục tiêu
Thúc đẩy xã hội
hòa bình và hòa nhập để Phát triển bền vững.
Đóng góp của HDBank năm 2025
HDBank duy trì chuẩn mực tại nơi làm việc nhằm bảo đảm quyền lợi người lao động, đồng thời khuyến khích
Cán bộ Nhân viên chủ động phản ánh những hành vi hoặc sự việc không phù hợp với chuẩn mực đạo đức.
SDGs
Quan hệ đối tác vì các mục tiêu
Diễn giải mục tiêu
Tăng cường các biện pháp thực hiện và khôi phục quan hệ đối tác toàn cầu vì sự Phát triển
bền vững.
Đóng góp của HDBank năm 2025
HDBank hoàn tất phát hành 100 triệu USD trái phiếu xanh quốc tế từ các định chế tài chính phát triển
uy tín toàn cầu bao gồm IFC, BII, FMO.
Tăng cường hợp tác hỗ trợ kỹ thuật (T/A) trong lĩnh vực tài chính khí hậu, tài chính xanh với các DFIs
như IFC, ADB, DEG...